
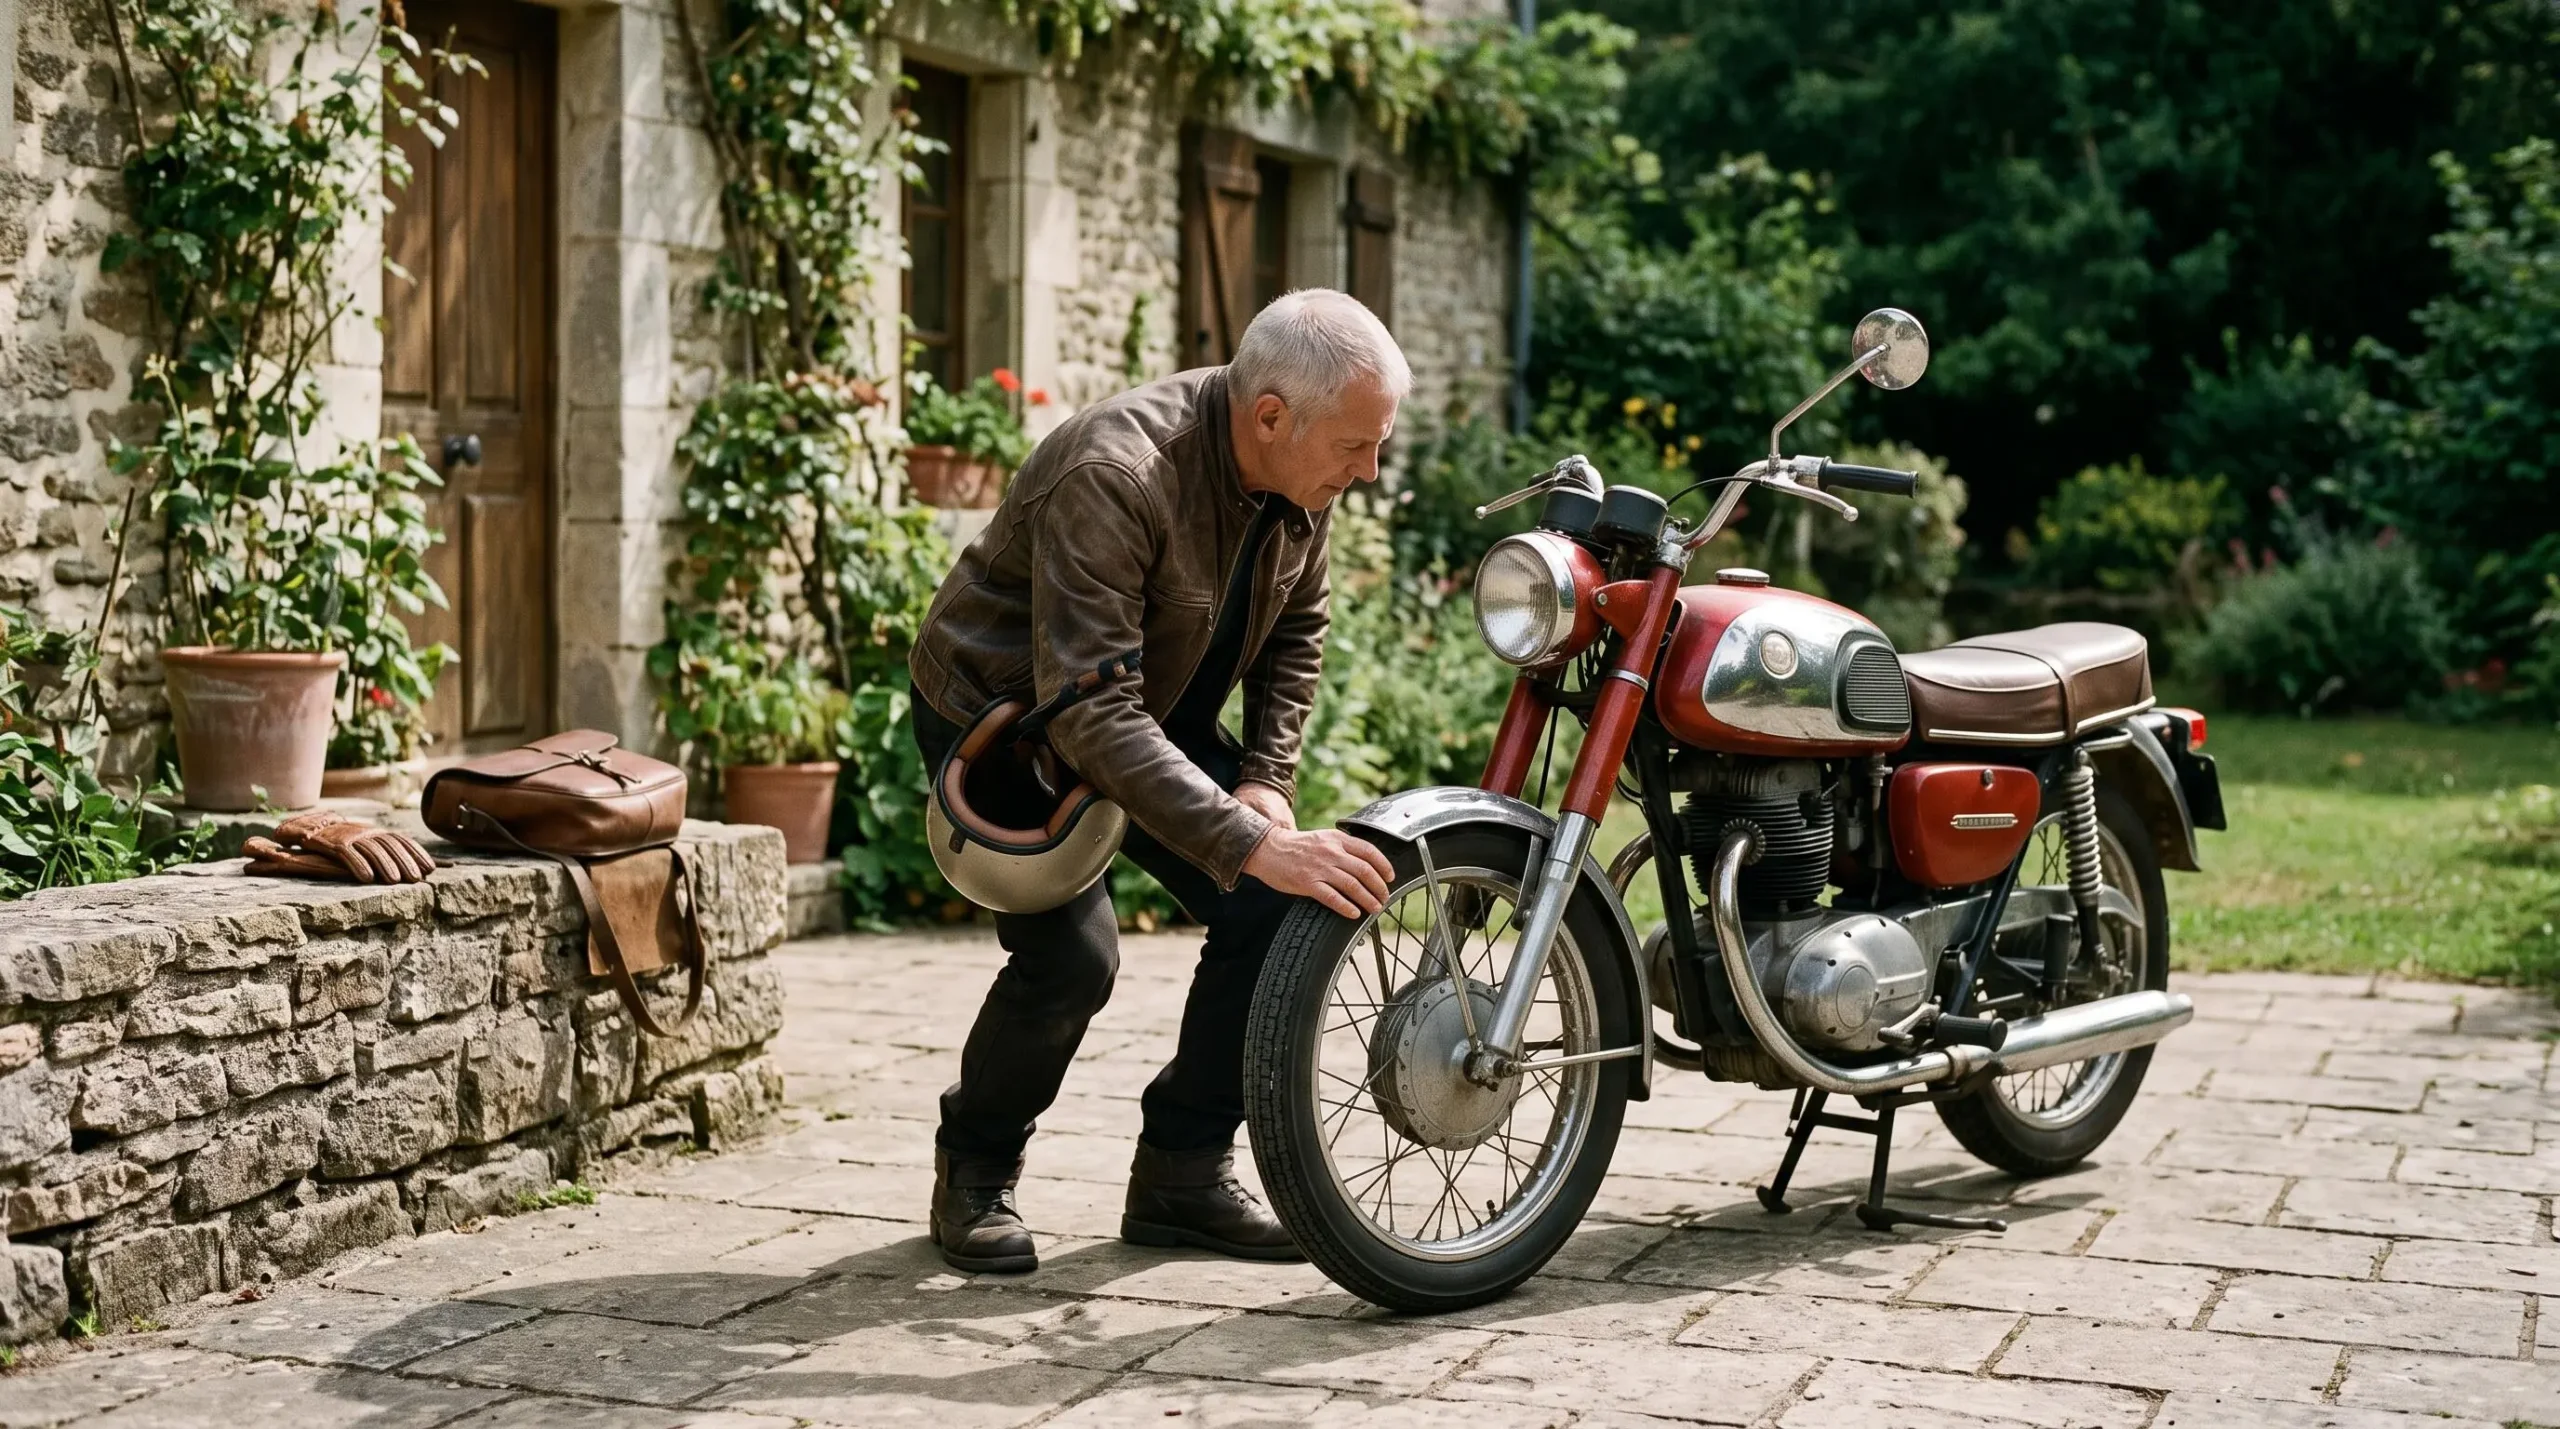
Vous possédez une moto ancienne que vous sortez lors des beaux week-ends ou des rassemblements entre passionnés. Ce véhicule patrimonial, restauré avec soin, nécessite une couverture d’assurance adaptée à un usage de loisir bien différent d’un deux-roues de trajet quotidien. Assurer une moto de collection repose sur deux démarches distinctes — obtenir éventuellement la carte grise collection auprès de l’administration et souscrire un contrat auprès d’un assureur — et impose de comprendre les conditions et restrictions propres à ce type de couverture.
L’enjeu consiste à arbitrer entre une assurance moto classique et un contrat spécifique collection, en tenant compte de l’usage réel du véhicule, des garanties proposées et des limitations contractuelles. Une confusion fréquente mêle le statut administratif de véhicule de collection et le produit d’assurance dédié : ces deux aspects sont indépendants et méritent un examen séparé pour éviter toute mauvaise surprise après souscription.
Assurer une moto ancienne ou de collection : conditions et spécificités
Réponse directe : Toute moto, ancienne ou de collection, doit être couverte par une assurance de responsabilité civile dès lors qu’elle circule ou peut circuler sur la voie publique. Les contrats spécifiques collection proposent des garanties adaptées à un usage de loisir restreint, avec des conditions d’éligibilité et des restrictions d’usage variables selon les assureurs.
L’article L211-1 du Code des assurances impose à toute personne responsable d’un véhicule terrestre à moteur d’être couverte par une assurance de responsabilité civile pour le faire circuler. Cette obligation s’applique également aux motos anciennes ou de collection, même lorsque leur usage annuel se limite à quelques centaines de kilomètres lors de sorties occasionnelles.
Une moto de collection se définit généralement comme un véhicule de plus de 30 ans dont la production a cessé et dont les caractéristiques techniques d’origine demeurent inchangées. Ce statut administratif, matérialisé par une mention spécifique sur le certificat d’immatriculation, ne crée aucune obligation particulière en matière d’assurance : détenir une carte grise collection n’entraîne pas automatiquement la souscription d’un contrat spécifique, et inversement.
Les assureurs proposent toutefois des contrats dédiés aux véhicules de collection, conçus pour un usage de loisir limité. Ces formules diffèrent des assurances moto classiques par leur logique de tarification — fondée sur un kilométrage annuel restreint plutôt que sur un usage quotidien — et par leurs garanties spécifiques, comme la valeur agréée qui fixe à l’avance le montant d’indemnisation en cas de sinistre. En contrepartie, ces contrats imposent des restrictions d’usage : promenade, sorties de club, événements ou circuits fermés, avec interdiction fréquente de l’usage quotidien ou professionnel.
Une moto peu utilisée peut se trouver sur-assurée par un contrat classique dont la tarification intègre un usage régulier. Le contrat collection, calibré pour un usage saisonnier, peut alors offrir une couverture mieux adaptée et potentiellement plus économique. Reste à vérifier que les restrictions d’usage correspondent bien à la réalité de vos déplacements.
Quelles conditions pour obtenir la carte grise collection et une assurance dédiée ?
Selon Service-Public.fr, un véhicule de collection est un véhicule de plus de 30 ans, non produit et techniquement inchangé. L’obtention de cette mention collection sur le certificat d’immatriculation constitue une démarche administrative auprès de l’administration, indépendante de toute souscription d’assurance.
Le passage en véhicule de collection n’est ni automatique ni obligatoire. Vous pouvez conserver une carte grise standard même si votre moto remplit les critères d’âge. Inversement, posséder cette mention collection ne vous contraint pas à souscrire un contrat d’assurance spécifique : vous demeurez libre de choisir une assurance moto classique si elle correspond mieux à votre usage.
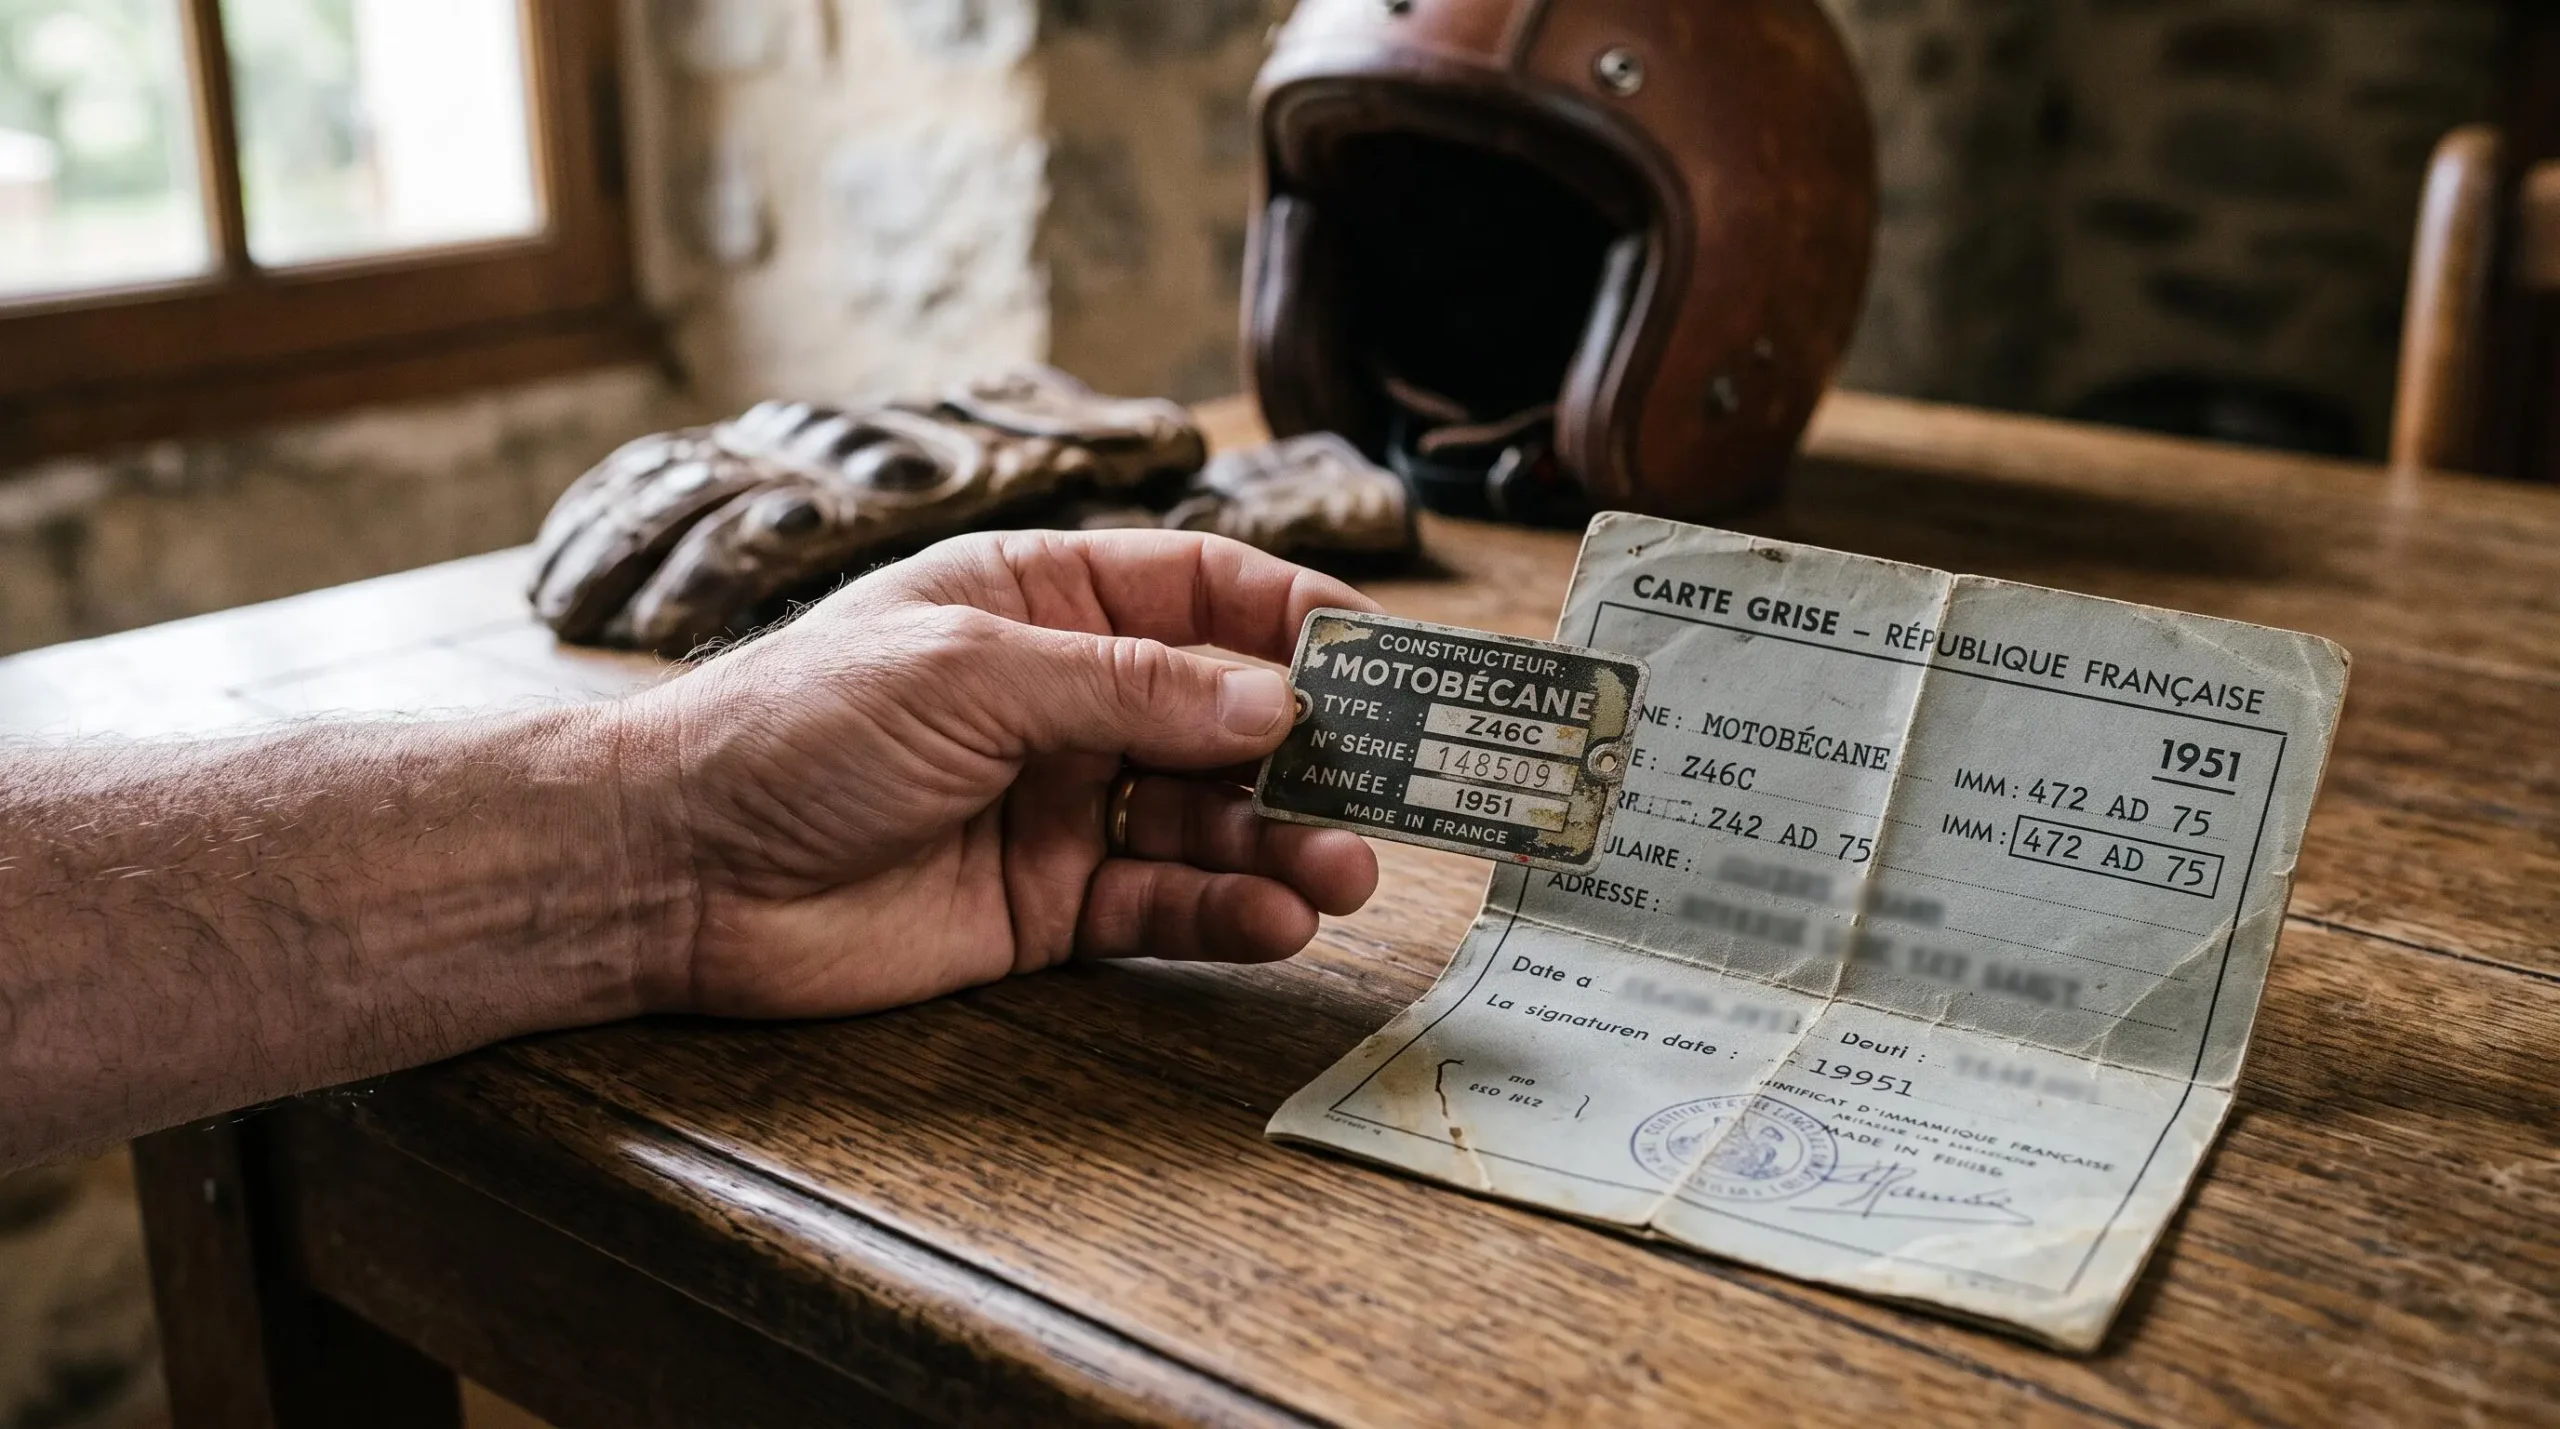
Les assureurs fixent leurs propres critères d’éligibilité pour un contrat collection, variables d’un professionnel à l’autre. Les conditions fréquemment rencontrées incluent un âge minimal du véhicule — généralement 30 ans ou plus —, la détention d’un autre véhicule du quotidien par le propriétaire, et un usage exclusivement limité aux loisirs. Certains assureurs spécialisés acceptent des motos plus récentes ou dépourvues de carte grise collection, selon l’état du véhicule et le profil du conducteur.
Distinction administrative et contractuelle : La carte grise collection relève d’une démarche auprès de l’administration pour obtenir un statut officiel. L’assurance collection constitue un produit contractuel proposé par les assureurs selon leurs critères propres. L’une n’entraîne pas l’autre : vous pouvez détenir la mention collection sans souscrire de contrat spécifique, ou inversement bénéficier d’une offre adaptée sans disposer de la carte grise collection.
Avant toute souscription, vérifiez auprès de plusieurs assureurs leurs conditions d’éligibilité exactes. Les critères d’âge du véhicule, les restrictions d’usage et les exigences documentaires peuvent varier significativement, influençant directement votre choix de contrat et la pertinence d’une démarche administrative préalable.
Les restrictions d’usage et garanties propres aux contrats collection
Souscrire un contrat d’assurance collection impose d’accepter des limitations d’usage fréquentes, conçues pour refléter un usage de loisir saisonnier. Les assureurs encadrent généralement la circulation à des occasions spécifiques : promenade et sorties de week-end, participation à des événements de clubs ou à des rassemblements de véhicules anciens, roulage sur circuits fermés lors de journées dédiées. L’usage quotidien pour les trajets domicile-travail ou l’utilisation professionnelle se trouvent la plupart du temps exclus.
Les contrats collection fixent souvent un plafond de kilométrage annuel, adapté à un usage restreint. Selon une étude FIVA/FFVE relayée par la presse professionnelle, les motos de collection parcourent en moyenne 617 km par an, un usage très inférieur à la moyenne nationale. Ce kilométrage limité justifie une tarification réduite, mais impose une vigilance sur le respect de cette limite contractuelle.
Certains assureurs exigent que le conducteur principal soit le propriétaire du véhicule, avec une clause d’exclusivité interdisant la conduite régulière par un tiers. D’autres contrats imposent un garage sécurisé pour le remisage du véhicule lorsque celui-ci ne circule pas. Ces conditions varient selon les assureurs : leur vérification clause par clause avant signature demeure indispensable.
En contrepartie de ces restrictions, les contrats collection proposent des garanties spécifiques adaptées à la valeur patrimoniale d’un véhicule ancien. La valeur agréée constitue la garantie centrale : l’indemnisation en cas de sinistre total repose sur une valeur fixée contractuellement à l’avance, souvent déterminée par expertise, plutôt que sur la valeur vénale classique qui pénaliserait un véhicule ancien. Cette garantie protège l’investissement consenti dans la restauration et l’entretien du véhicule.
Les contrats incluent fréquemment une expertise par un spécialiste en cas de sinistre, garantissant une évaluation des dommages par un professionnel familier des véhicules de collection. Certaines formules proposent également une assistance spécifique avec rapatriement adapté aux motos anciennes, évitant les risques liés à un remorquage inadapté.
Vérifier les exclusions de garantie et franchises : Une cotisation attractive peut masquer des exclusions de garantie ou des franchises élevées découvertes après un sinistre. Relisez systématiquement les conditions générales avant signature, en portant une attention particulière aux clauses restrictives d’usage, aux exclusions et aux montants de franchise appliqués selon le type de sinistre.
Les formules disponibles reprennent la logique habituelle des assurances moto : responsabilité civile seule (au tiers), formule intermédiaire (au tiers étendu avec vol, incendie, bris de glace) ou tous risques incluant les dommages tous accidents. Le choix dépend de la valeur de la moto et du niveau de protection souhaité, en gardant à l’esprit que les restrictions d’usage s’appliquent quelle que soit la formule retenue.
Assurance classique ou contrat collection : comment choisir ?
L’arbitrage entre assurance moto classique et contrat collection repose avant tout sur l’usage réel du véhicule. Si vous utilisez votre moto ancienne comme véhicule de déplacement régulier, les restrictions d’usage d’un contrat collection — interdiction fréquente de l’usage quotidien, limitation kilométrique — rendent cette formule inadaptée, voire inapplicable. Une assurance classique, malgré son coût potentiellement supérieur, demeure alors la seule option conforme à vos besoins.
- Usage saisonnier limité (sorties de week-end, rassemblements, moins de 2 000 km/an) :
Le contrat collection offre généralement une couverture mieux adaptée et une tarification calibrée pour un usage restreint. Vérifiez que les restrictions contractuelles correspondent bien à votre pratique réelle.
- Usage régulier ou kilométrage annuel élevé :
L’assurance moto classique reste la formule appropriée, permettant une circulation sans restriction calendaire ni limitation kilométrique stricte.
- Moto de forte valeur patrimoniale, usage occasionnel :
Privilégiez un contrat collection avec valeur agréée et expertise spécialisée, protégeant l’investissement consenti dans la restauration.
- Moto ancienne sans carte grise collection, usage quotidien :
Souscrivez une assurance classique adaptée à l’usage réel, quitte à comparer les offres pour optimiser le coût.
La comparaison des offres doit intégrer plusieurs critères au-delà du simple montant de cotisation. Examinez l’étendue des garanties proposées, les franchises applicables selon le type de sinistre, les exclusions de garantie, les conditions d’usage autorisées et les éventuelles obligations de remisage ou de conducteur exclusif. Une cotisation attractive peut refléter des garanties limitées ou des franchises élevées : l’économie apparente peut se révéler trompeuse en cas de sinistre.
Pour faciliter cette comparaison, le recours à un comparateur référençant de nombreux assureurs permet d’obtenir rapidement plusieurs devis adaptés à votre profil. Meilleurtaux indique référencer plus de 100 assureurs et affiche une économie pouvant atteindre 181 € par an sur l’assurance moto, selon les affirmations de la marque. Ces chiffres illustrent l’intérêt d’une mise en concurrence systématique des offres avant toute souscription.
Pour une moto de collection utilisée de façon saisonnière, un contrat spécifique collection présente généralement un meilleur rapport couverture-prix qu’une tarification classique dimensionnée pour un usage quotidien. Reste à s’assurer que les restrictions d’usage inscrites au contrat correspondent fidèlement à votre pratique réelle : rouler en dehors des conditions contractuelles expose à un refus de garantie en cas de sinistre, rendant caduc l’intérêt d’une économie sur la cotisation.
Vérifier son contrat et rester conforme à la réglementation
La responsabilité civile demeure obligatoire pour toute moto de collection, même lorsque le véhicule circule peu ou reste remisé au garage une partie de l’année. Cette obligation légale s’applique dès lors que le véhicule peut circuler sur la voie publique : l’absence d’usage effectif ne dispense pas de la couverture minimale. Rouler sans assurance valide expose à des sanctions administratives et pénales, indépendamment du statut collection du véhicule.
Avant de signer un contrat d’assurance collection, relisez systématiquement les conditions générales en vérifiant les points suivants. Identifiez les garanties effectivement souscrites : responsabilité civile seule, protection du conducteur, vol, incendie, dommages tous accidents. Repérez les exclusions de garantie qui limitent la couverture dans certaines circonstances : usage non autorisé, conduite par un tiers non désigné, participation à une compétition.
Examinez les franchises applicables selon le type de sinistre, qui déterminent le montant restant à votre charge après indemnisation. Vérifiez les clauses restrictives d’usage : kilométrage annuel maximal autorisé, limitation aux sorties de loisir, interdiction de l’usage quotidien ou professionnel, obligation d’un garage sécurisé pour le remisage. Ces conditions contractuelles engagent votre responsabilité : une utilisation non conforme peut entraîner un refus de garantie lors d’un sinistre.
Points de contrôle avant signature du contrat
- Garanties souscrites et étendue de la couverture (responsabilité civile, dommages, vol, assistance)
- Exclusions de garantie et circonstances non couvertes
- Franchises applicables selon le type de sinistre
- Restrictions d’usage (kilométrage, nature des déplacements, conducteur autorisé)
- Modalités de fixation de la valeur agréée et procédure d’expertise en cas de sinistre
Pour approfondir la vérification des garanties inscrites à votre contrat moto, consultez la ressource dédiée à la vérification des garanties de votre contrat moto.
Si vos conditions d’usage évoluent — kilométrage annuel en hausse, utilisation plus fréquente, changement de conducteur principal — informez votre assureur pour adapter votre contrat. Une modification non déclarée peut compromettre la validité de vos garanties. Inversement, si l’usage diminue significativement, renégociez votre contrat ou comparez les offres pour bénéficier d’une tarification ajustée.
Questions fréquentes sur l’assurance des motos de collection
Peut-on assurer une moto ancienne sans carte grise collection ?
Oui, la carte grise collection constitue un statut administratif distinct du contrat d’assurance. Vous pouvez souscrire une assurance moto classique pour un véhicule ancien sans détenir la mention collection sur le certificat d’immatriculation. Certains assureurs spécialisés proposent également des contrats à l’esprit collection pour des motos de plus de 20 ou 25 ans, sans exiger systématiquement la carte grise collection. Vérifiez les conditions d’éligibilité auprès de plusieurs assureurs selon l’âge et l’état de votre moto.
Une moto de collection doit-elle être assurée même si elle ne roule pas ou reste remisée au garage ?
L’obligation d’assurance de responsabilité civile s’applique dès lors que le véhicule peut circuler sur la voie publique, indépendamment de son usage effectif. Une moto remisée qui conserve son immatriculation et peut être mise en circulation doit rester assurée. Si vous cessez définitivement de l’utiliser, vous pouvez demander le retrait de l’immatriculation et placer le véhicule hors circulation, levant alors l’obligation d’assurance. Pour une moto utilisée seulement une partie de l’année, certains assureurs proposent des formules saisonnières adaptées, évitant de payer une couverture annuelle pour un usage limité.
Peut-on rouler tous les jours avec une moto assurée en tant que véhicule de collection ?
Les contrats d’assurance collection limitent généralement l’usage aux déplacements de loisir : promenades, sorties de club, événements ou rassemblements. L’usage quotidien pour les trajets domicile-travail se trouve fréquemment exclu des conditions contractuelles. Rouler tous les jours avec un contrat collection expose à un refus de garantie en cas de sinistre si l’usage constaté ne correspond pas aux conditions souscrites. Si vous utilisez régulièrement votre moto ancienne, privilégiez une assurance moto classique permettant un usage quotidien sans restriction.
Peut-on résilier un contrat d’assurance moto collection ?
Les modalités de résiliation d’un contrat collection suivent les règles générales de l’assurance. Vous pouvez résilier à l’échéance annuelle en respectant le préavis contractuel, généralement deux mois avant la date anniversaire. La loi Hamon permet également de résilier à tout moment après la première année de contrat, sans frais ni pénalité, l’assureur disposant d’un délai d’un mois pour donner suite. En cas de changement de situation (vente du véhicule, modification d’usage), vous bénéficiez d’un droit de résiliation spécifique dans les délais légaux.
Comment est fixée la valeur d’une moto de collection en cas de sinistre ?
Les contrats collection proposent généralement une garantie valeur agréée : le montant d’indemnisation en cas de sinistre total se fixe contractuellement à l’avance, sur la base d’une expertise réalisée lors de la souscription. Cette valeur agréée tient compte de la rareté du véhicule, de son état de conservation, des restaurations effectuées et de sa valeur patrimoniale, indépendamment de la valeur vénale classique qui pénaliserait un véhicule ancien. En l’absence de valeur agréée, l’indemnisation repose sur la valeur de remplacement à dire d’expert au jour du sinistre, avec les limites contractuelles éventuelles.
Assurer une moto ancienne ou de collection nécessite de distinguer clairement la démarche administrative d’obtention du statut collection de la souscription d’un contrat d’assurance adapté. Les conditions d’éligibilité, les restrictions d’usage et les garanties spécifiques varient selon les assureurs : comparez systématiquement plusieurs offres en vérifiant que les clauses contractuelles correspondent fidèlement à votre usage réel. La responsabilité civile demeure obligatoire dans tous les cas, et le choix entre assurance classique et contrat collection dépend avant tout de la fréquence et de la nature de vos déplacements.